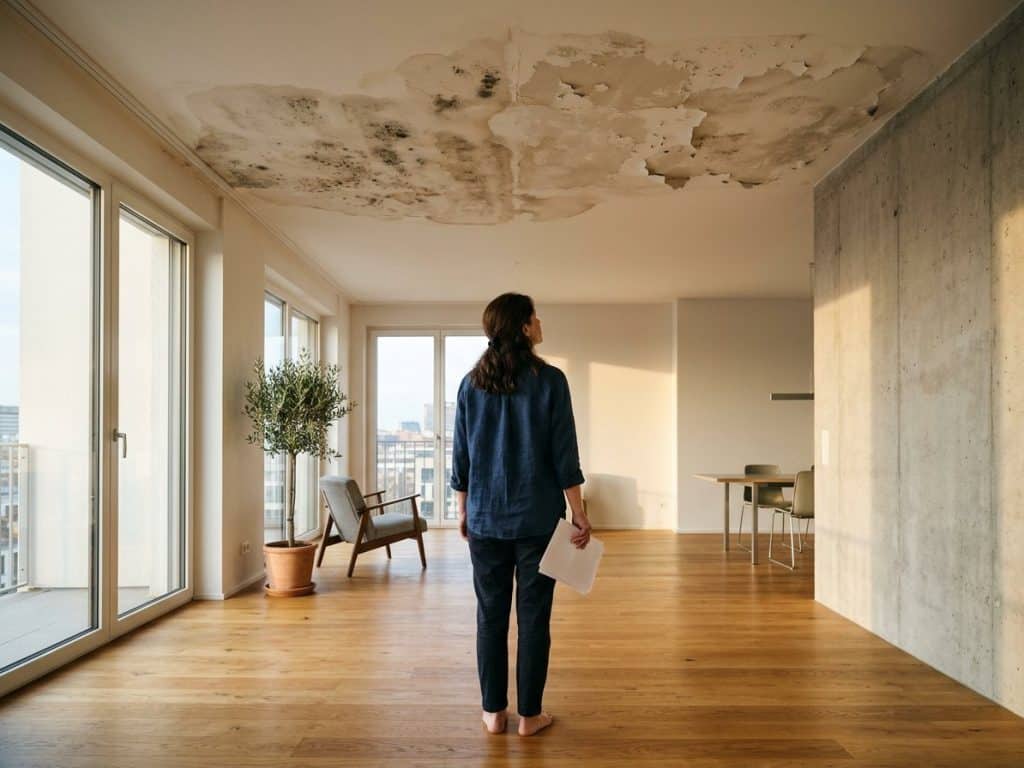
Quand l’eau goutte du plafond de votre logement loué, vous n’avez en principe rien à payer pour réparer. La facture revient à l’assureur du responsable, qu’il s’agisse du voisin du dessus, du propriétaire ou de la copropriété. Votre seule dépense probable est la franchise de votre contrat. Le délai pour agir est court : 5 jours ouvrés. Vous trouverez ici qui paie selon l’origine de la fuite, les gestes d’urgence, un modèle de constat et une lettre à copier pour un propriétaire silencieux.
L'essentiel à retenir
Fuite au plafond = locataire rarement payeur
01
Déclarer sous 5 jours
Votre assureur doit être prévenu dans ce délai, même pour un petit dégât.
02
Photographier d'abord
Photos et vidéos des dégâts avant tout nettoyage.
03
Rien refaire avant l'expert
Peinture et sols attendent son passage.
Le conseilGardez toutes les factures de réparation d’urgence : elles ne vous privent d’aucune indemnisation.
| Origine de la fuite | Responsable | Qui indemnise |
|---|---|---|
| Logement du dessus | Occupant de l’étage | Votre assureur, puis recours contre le sien |
| Toiture ou tuyau vétuste | Propriétaire bailleur | Assureur habitation ou PNO du bailleur |
| Colonne d’eau, toiture d’immeuble | Syndic | Assureur de l’immeuble |
Locataire, propriétaire, voisin ou syndic, qui est responsable de la fuite ?
La réponse dépend de l’endroit où la fuite naît, pas de celui où elle se voit. Le locataire victime n’avance pas les réparations du bâti. Il ne devient responsable que dans de rares cas : travaux qu’il a menés lui-même, appareil défectueux, mauvaise utilisation d’un lave-linge. Même s’il occupe l’étage du dessus et inonde son voisin, la règle s’inverse.
Fuite venant du voisin du dessus
Vous déclarez le sinistre à votre propre assurance habitation. Elle vous indemnise, puis se retourne contre l’assureur de l’occupant responsable. Vous n’avez pas à négocier avec un voisin que vous ne connaissez peut-être pas.
Toiture ou canalisation vétuste chez le propriétaire bailleur
Une couverture usée ou un tuyau ancien relèvent de l’obligation d’entretien du propriétaire. Il reste responsable même s’il habite à l’autre bout du pays. Votre bail ne vous demande jamais de financer ces réparations.
Colonne d’eau ou toiture en copropriété
Une colonne montante ou une toiture d’immeuble appartiennent aux parties communes. Prévenez le syndic ou le gardien tout de suite. Votre assureur engagera ensuite un recours contre l’assurance de l’immeuble.
Que faire dans les premières heures face à une fuite d’eau au plafond ?
Les premières heures décident de la suite du dossier. Deux réflexes comptent : protéger les personnes et les biens, puis laisser des preuves.
Sécuriser, photographier et prévenir
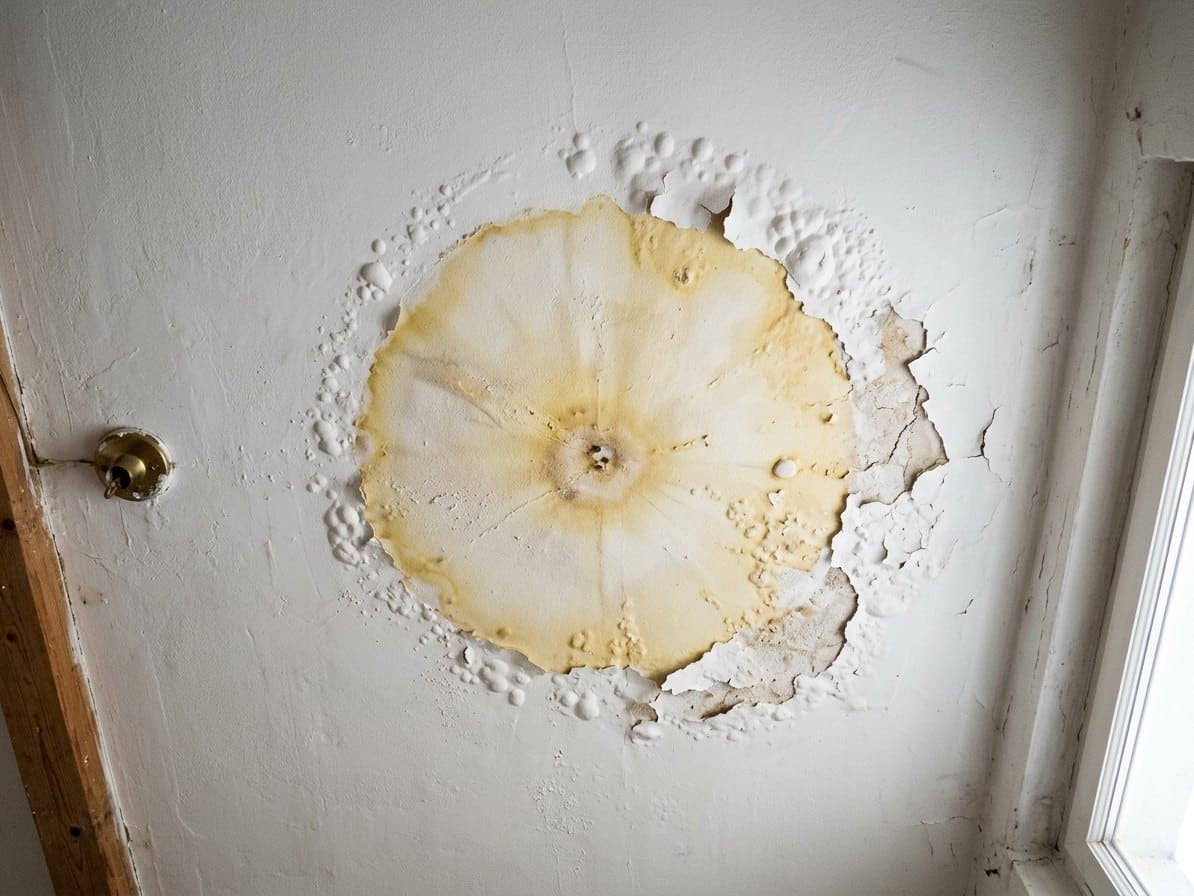
Coupez l’arrivée d’eau si vous le pouvez, puis l’électricité au tableau : l’eau et les spots encastrés ne font pas bon ménage. Repérez l’origine probable (étage du dessus, toiture, partie commune). Filmez la tache, le plafond gonflé, les meubles touchés. Prévenez ensuite le propriétaire et le syndic, par écrit, un SMS ou un mail suffit pour dater votre alerte.
Réparer en urgence sans refaire les travaux
Colmater ou faire intervenir un plombier ne vous prive d’aucune indemnisation, à condition de conserver les factures. En revanche, ne repeignez ni le plafond ni les sols avant le passage de l’expert. Un plafond refait est un dossier que l’assureur peut réduire ou refuser. Ce point fait trébucher beaucoup de locataires pressés de retrouver un appartement propre.
Comment déclarer le dégât des eaux et remplir le constat amiable ?
Chacun déclare à son propre assureur, mais tous les acteurs ne s’adressent pas au même.
| Qui | Déclare à | Démarche |
|---|---|---|
| Locataire | Son assurance habitation | Déclaration sous 5 jours ouvrés, information du bailleur et du syndic |
| Propriétaire bailleur | Son assurance (PNO si logement vacant) | Déclaration et organisation des réparations |
| Syndic | Assurance de l’immeuble | Déclaration pour les parties communes |
Déclarer le sinistre sous 5 jours ouvrés
La déclaration est obligatoire, même pour un dégât mineur. Choisissez le téléphone, l’agence, l’espace en ligne ou un recommandé avec accusé de réception. Préparez ces informations :
- vos coordonnées et votre numéro de contrat ;
- la nature, la date, l’heure et le lieu du sinistre ;
- l’état estimatif des meubles et objets abîmés ;
- les dommages causés à des tiers, et les démarches déjà faites, comme l’appel d’un plombier.
Si le logement est vacant, l’assurance PNO du propriétaire intervient directement.
Remplir le constat amiable, même sans le voisin
Le constat amiable n’est pas obligatoire, mais il accélère nettement le traitement. Il consigne le lieu, les circonstances, la cause supposée, les dommages et les coordonnées de chaque partie avec son assureur. Chaque compagnie possède son formulaire : un modèle générique en PDF vous permet de ne pas attendre. Si le voisin refuse de signer, remplissez-le seul et envoyez-le à votre assureur et au bailleur. Son silence ne bloque pas votre indemnisation.
En vidéo
Vidéo : Remplir un Constat Amiable Dégât des Eaux (Les Conseils des Assurances Ducet )
Que rembourse l’assurance habitation en cas d’infiltration ?
Tout dépend du caractère de l’infiltration et du montant des dégâts.
Infiltration soudaine ou humidité lente
Une fuite brutale, une tempête ou une forte pluie qui passe par la toiture entrent dans la garantie dégât des eaux. Une tache d’humidité qui s’installe doucement à cause de l’usure est exclue, car elle traduit un défaut d’entretien. Ce refus de l’assureur ramène alors la facture au propriétaire.
Convention IRSI et seuil de 1 600 €
La convention IRSI simplifie les petits sinistres en immeuble d’habitation, jusqu’à 5 000 € HT par local.
| Montant des dégâts | Gestion |
|---|---|
| Moins de 1 600 € HT | Votre assureur gère seul, sans expert |
| De 1 600 à 5 000 € HT | Un expert intervient pour compte commun |
Au delà de 5 000 € HT, locaux professionnels et origine extérieure à l’immeuble, la convention ne s’applique pas.
Franchise et recherche de fuite
La franchise prévue au contrat reste à votre charge. Pour la recherche de fuite, vous avancez en général les frais d’un professionnel, puis l’assureur vous rembourse. En copropriété, l’assureur de l’occupant l’organise le plus souvent. Les frais de réparation de l’appareil à l’origine du dommage peuvent être exclus : seul le dommage causé est couvert.
Comment obtenir son indemnisation sans refus après l’expertise ?
L’expertise n’est pas automatique, elle se déclenche surtout au-dessus de 1 600 €. L’assureur vous prévient de la date et de l’heure du passage. Gardez les objets abîmés, même détériorés, et réunissez factures, photos et bons de garantie. Vous pouvez aussi faire établir des devis à l’avance. Si l’assureur accepte, le paiement arrive environ un mois après votre accord. En cas de désaccord, répondez par écrit avec vos arguments, demandez la copie du rapport d’expertise, puis saisissez le Médiateur de l’assurance. La voie judiciaire reste ouverte avant comme après.
Que faire si le propriétaire ou le voisin ne répond pas ?
Un bailleur doit fournir un logement décent et en bon état, selon la loi du 6 juillet 1989. Vous disposez d’un escalier de recours : mise en demeure par recommandé, commission départementale de conciliation, puis tribunal. Pour la première étape, voici une lettre à adapter :
Nom, prénom, adresse du logement. Lettre recommandée avec accusé de réception. Objet : infiltration d’eau au plafond. Madame, Monsieur, le (date), j’ai constaté une infiltration d’eau au plafond de mon logement. Je vous en ai informé le (date) sans réponse à ce jour. Je vous mets en demeure de faire rechercher l’origine de la fuite et d’effectuer les réparations nécessaires sous 15 jours. À défaut, je saisirai la commission départementale de conciliation. Photos et constat joints. Veuillez agréer, Madame, Monsieur, mes salutations distinguées. Signature.
Si le blocage vient d’un voisin qui refuse tout accès, l’assureur ou le syndic peut faire appel à un huissier pour constater la situation. Cette démarche ralentit parfois le dossier sans empêcher votre indemnisation. En Alsace et en Moselle, le droit local prévoit des dispositions particulières sur le contrat d’assurance, un point à vérifier auprès de votre assureur.