Une tache au plafond après l’orage, et la même question : qui paie ? Le toit reste à la charge du propriétaire, l’assurance du locataire indemnise ses biens et les embellissements, et la PNO du bailleur prend le relais en cas de vétusté ou de défaut d’entretien. Aucune assurance ne finance la réparation du toit lui-même, seulement ses conséquences.
Ce qu'il faut retenir
Toit = propriétaire, vos biens = votre assurance
01
Le toit relève du bailleur
Étanchéité et structure sont de sa responsabilité.
02
Vos biens, votre contrat
L'assurance habitation indemnise mobilier et embellissements.
03
Déclarez vite
Vous avez 5 jours ouvrés après la découverte du sinistre.
Le conseilPhotographiez tout et ne jetez rien avant le passage de l’expert.
| Situation | Qui paie |
|---|---|
| Vétusté ou défaut d’entretien du bailleur | PNO du propriétaire |
| Cause accidentelle (tempête, orage) | Assurance habitation du locataire, pour ses biens |
| Fuite venue des parties communes ou du voisin | Assurance de la copropriété ou du voisin |
| Logement vacant | PNO seule |
Qui est responsable d’une fuite de toiture entre locataire, propriétaire et copropriété ?
Trois acteurs peuvent être en cause. La règle de base est simple, les exceptions dépendent de l’origine de la fuite et du statut de l’immeuble.
Locataire ou propriétaire bailleur, qui répond de quoi ?
Le bailleur répond de la structure (charpente, couverture, étanchéité) et d’un logement décent. Une toiture qui laisse passer l’eau relève de lui, même si le locataire en subit les effets le premier. Le locataire assume l’entretien courant et l’usage de ses propres équipements.
Deux cas montrent où passe la frontière :
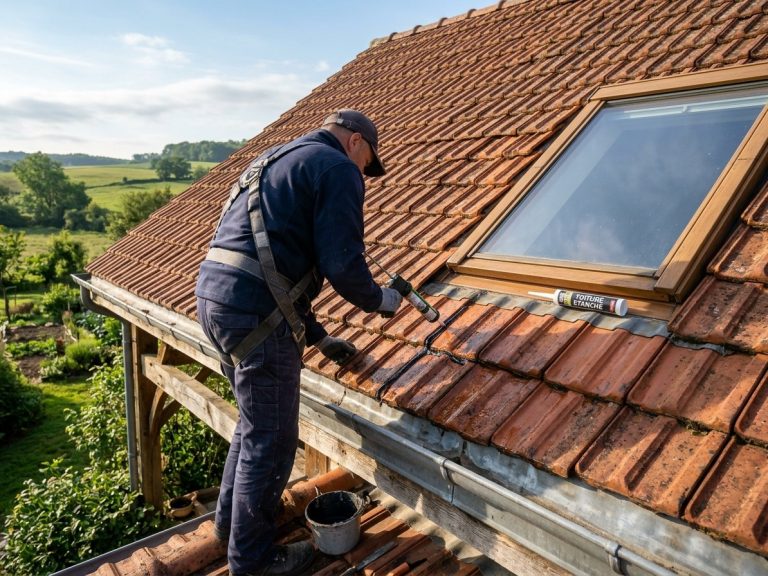
- Joint de fenêtre de toit : le nettoyage et l’entretien courant incombent au locataire, le remplacement d’un joint usé par le temps au propriétaire.
- Logement de moins de dix ans : si l’infiltration vient d’un défaut de construction, la garantie décennale du constructeur joue (elle couvre dix ans les désordres lourds du bâti). L’assurance dommages-ouvrage avance alors les frais, sans attendre qu’un juge tranche.
Copropriété, que change le statut de partie commune ?
En immeuble, le toit est en principe une partie commune. Les travaux sont financés par tous les copropriétaires selon leurs tantièmes, et le syndic doit les faire réaliser rapidement quand un occupant subit un dégât des eaux. Écrivez-lui par courrier plutôt que par téléphone, pour garder une trace.
Un toit-terrasse à usage privatif, accessible depuis le dernier étage par exemple, reste à la charge de son seul propriétaire. L’assurance de l’immeuble, obligatoire d’après l’article 9-1 de la loi sur la copropriété, couvre la responsabilité du syndicat et souvent les dommages aux parties communes, mais jamais la réfection de la toiture.
Quelle assurance intervient en cas d’infiltration par le toit, celle du locataire ou la PNO ?
Deux contrats se partagent le sinistre. Identifiez d’abord la cause de la fuite, elle décide de celui que vous devez déclarer.
Quand l’assurance habitation du locataire joue-t-elle ?
Par défaut, votre assurance habitation prend en charge un dégât des eaux en location, y compris quand l’eau arrive par une infiltration par le plafond. Elle indemnise vos meubles, vos vêtements et l’électroménager, mais aussi les embellissements (peintures, papiers peints, parquet flottant) et les petits dommages immobiliers, comme un raccord de plâtre.
Ce contrat est obligatoire pour un logement loué vide, d’après l’article 7-g de la loi sur les rapports locatifs. Sans lui, le bailleur peut demander la résiliation du bail si le contrat le prévoit.
Quand l’assurance PNO du propriétaire prend-elle le relais ?
La PNO (propriétaire non occupant) protège le bailleur. Elle intervient dans ces situations :
- vétusté ou défaut d’entretien imputable au bailleur ;
- dommages aux murs, à la charpente ou à la toiture ;
- locataire non assuré ou sinistre non déclaré ;
- logement vacant.
Elle est obligatoire en copropriété depuis la loi Alur, et fortement conseillée ailleurs. Pour accélérer les remboursements, les assureurs appliquent la convention IRSI : sous 1 600 € HT de dommages matériels (800 € pour les pertes immatérielles), l’assureur du locataire indemnise sans chercher le responsable, puis se retourne contre l’autre assureur si nécessaire.
Que couvre et qu’exclut la garantie dégât des eaux pour une fuite de toiture ?
Retenez la limite : la garantie rembourse les dégâts causés par l’eau, pas la réparation de la couverture. La facture du couvreur reste au propriétaire ou au syndicat.
Sont couverts en général les défauts d’étanchéité, les gouttières et chéneaux engorgés, les toits-terrasses, les verrières et les velux fermés. Si le vent arrache des tuiles, la garantie tempête s’applique (vent au-delà du seuil de l’assureur, souvent 100 km/h, grêle, poids de la neige), à condition de prouver que le voisinage a subi des dégâts similaires. Un événement d’une intensité exceptionnelle relève de la catastrophe naturelle, déclenchée par un arrêté publié au Journal officiel.
Les exclusions reviennent d’un contrat à l’autre :
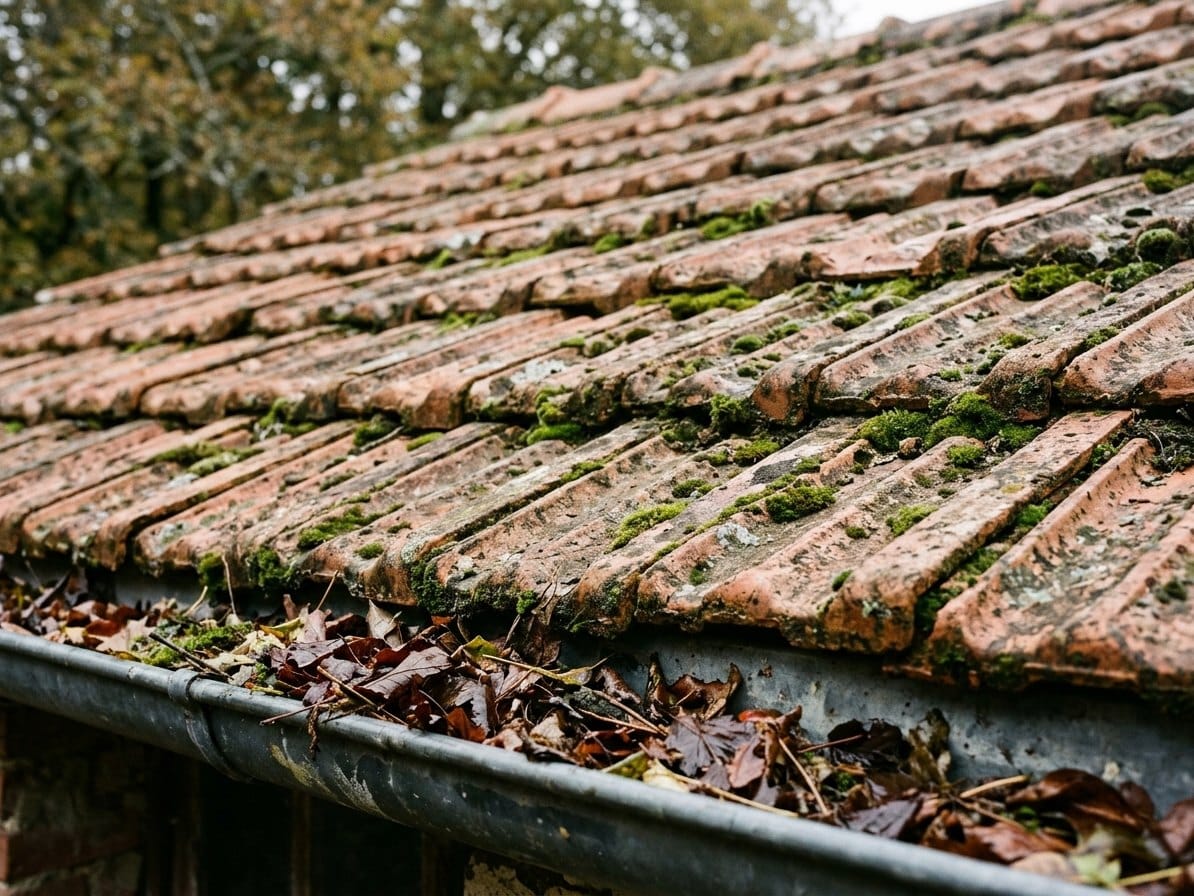
- négligence d’entretien (feuilles, mousse, gouttières bouchées, neige laissée sur le toit) ;
- velux ou fenêtre de toit laissé ouvert ;
- infiltration par la façade, distincte de la toiture ;
- problème connu et non traité, ou défaut de construction ayant déjà causé un sinistre sans réparation.
Aucun socle légal minimal n’encadre le dégât des eaux : relisez vos conditions générales avant de déclarer.
Que faire dès les premières infiltrations et dans quels délais déclarer le sinistre ?
La rapidité compte autant que la méthode : les assureurs imposent des délais courts, et vos preuves disparaissent vite.
Quels gestes d’urgence adopter avant l’arrivée de l’assureur ?
Suivez cet ordre :
- Placez des récipients sous les gouttes, mettez meubles et appareils à l’abri, coupez l’électricité si l’eau approche des prises ou du tableau.
- Photographiez les dégâts et la zone d’infiltration avant tout nettoyage.
- Gardez les objets abîmés jusqu’au passage de l’expert.
- Prévenez par écrit le bailleur ou le syndic.
- Faites bâcher le toit en urgence si nécessaire, après accord de l’assureur, et conservez la facture.
Appelez ensuite un couvreur : son devis, transmissible à l’assurance, servira de pièce au dossier.
Comment déclarer le sinistre sous 5 jours ouvrés ?
Le délai de déclaration dépend de l’origine :
- 5 jours ouvrés après la découverte, cas général ;
- 10 jours après la publication de l’arrêté, catastrophe naturelle ;
- 4 jours pour la grêle.
Déclarez en ligne, par téléphone ou par recommandé, avec vos coordonnées, votre numéro de contrat, la date, le lieu, une description et l’état estimatif des biens touchés. Le locataire déclare si la cause tient à son usage, le propriétaire si elle tient à la structure, le syndic pour les parties communes.
Quand plusieurs parties sont touchées, remplissez un constat amiable : chacun signe sa section et l’envoie à son assureur. Au-delà d’environ 1 600 €, un expert se déplace, en dessous une télé-expertise sur photos suffit. L’indemnisation arrive environ 30 jours après le rapport.
Repérer et gérer une infiltration par le toit
Vidéo : FAQ | COMMENT TROUVER UNE INFILTRATION D'EAU SUR UN TOIT ? (Legault Dubois)
Franchise, vétusté et relogement, combien l’indemnisation couvre-t-elle vraiment ?
La franchise est la somme qui reste à votre charge. Elle varie selon le contrat et s’applique en fonction de la responsabilité établie, sauf en catastrophe naturelle où la loi la fixe à 380 €.
Le coefficient de vétusté réduit ensuite l’indemnité selon l’âge et l’état des biens : une moquette usée est moins remboursée qu’une peinture refaite récemment. La répartition des réparations suit une logique constante :
- locataire : embellissements et mobilier ;
- propriétaire ou PNO : murs, plafonds, planchers et menuiseries intégrées.
Le relogement n’a rien d’automatique. Si la fuite découle d’une faute du bailleur (vétusté, défaut d’entretien), il peut devoir y contribuer. Sinon, vérifiez si votre contrat prévoit des frais d’hébergement en cas de perte de jouissance.
Que faire si l’origine de la fuite est introuvable ou si le propriétaire ne réagit pas ?
Deux situations bloquent souvent un dossier : on ignore d’où vient l’eau, ou le bailleur ne bouge pas.
Comment trouver l’origine d’une fuite de toiture ?
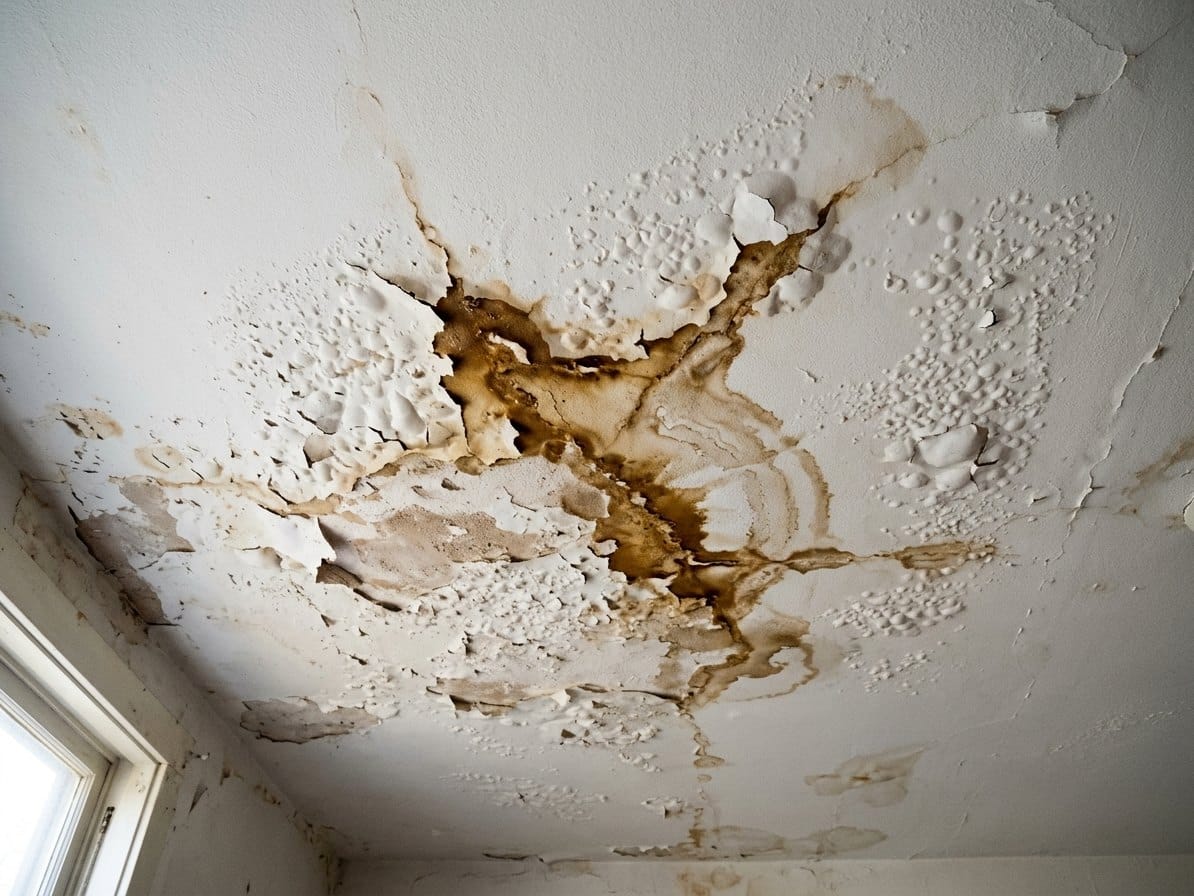
À l’intérieur, cherchez des taches sombres, un papier peint décollé, un plâtre qui se dégrade, une odeur d’humidité. Côté toit, repérez les tuiles cassées ou déplacées après un coup de vent, les gouttières bouchées, les joints de velux fatigués, la mousse. L’eau suit la charpente et peut apparaître loin de son point d’entrée.
Si l’inspection visuelle ne donne rien, un couvreur utilise un gaz traceur ou un fumigène. Ces frais de recherche sont généralement pris en charge, gardez la facture. Pour une origine inconnue, combinez constat amiable, déclaration à la PNO et recherche professionnelle.
Quels recours si le propriétaire ne fait rien ?
Avancez par étapes :
- envoyez une lettre recommandée avec accusé de réception, photos jointes ;
- déclarez le sinistre à votre propre assureur, sans attendre, pour protéger vos biens ;
- adressez une mise en demeure d’effectuer les travaux ;
- engagez une conciliation, puis saisissez le tribunal au titre de l’obligation de logement décent.
En copropriété, interpellez le syndic par écrit : son inaction peut engager la responsabilité du syndicat.